Escolha é facultativa e mantém a empresa no Simples Nacional, mas retira os dois novos tributos do DAS; nova oportunidade será aberta em março de 2027
Área do Cliente
Notícia
21/08/2026 10:08:40
NFSe: Veja como será o modelo impresso da nota fiscal com os campos de IBS/CBS
O DANFSe passa a contar com um bloco específico para IBS e CBS, acompanhando as mudanças da Reforma Tributária
Autor: Gabriel BenevidesFonte: Portal da Reforma TributáriaLink: https://www.reformatributaria.com/documentos-fiscais/nfse-veja-como-sera-o-modelo-impresso-da-nota-fiscal-com-os-campos-de-ibs-cbs/
O modelo impresso da NFSe (Nota Fiscal de Serviços Eletrônica) é o DANFSe (Documento Auxiliar da NFSe), que traz como grande novidade um bloco específico para tributação de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços).
O documento terá a seguinte estrutura física, conforme publicação em nota técnica (SE/CGNFS-e nº 008/2026) do Comitê Gestor da NFSe:
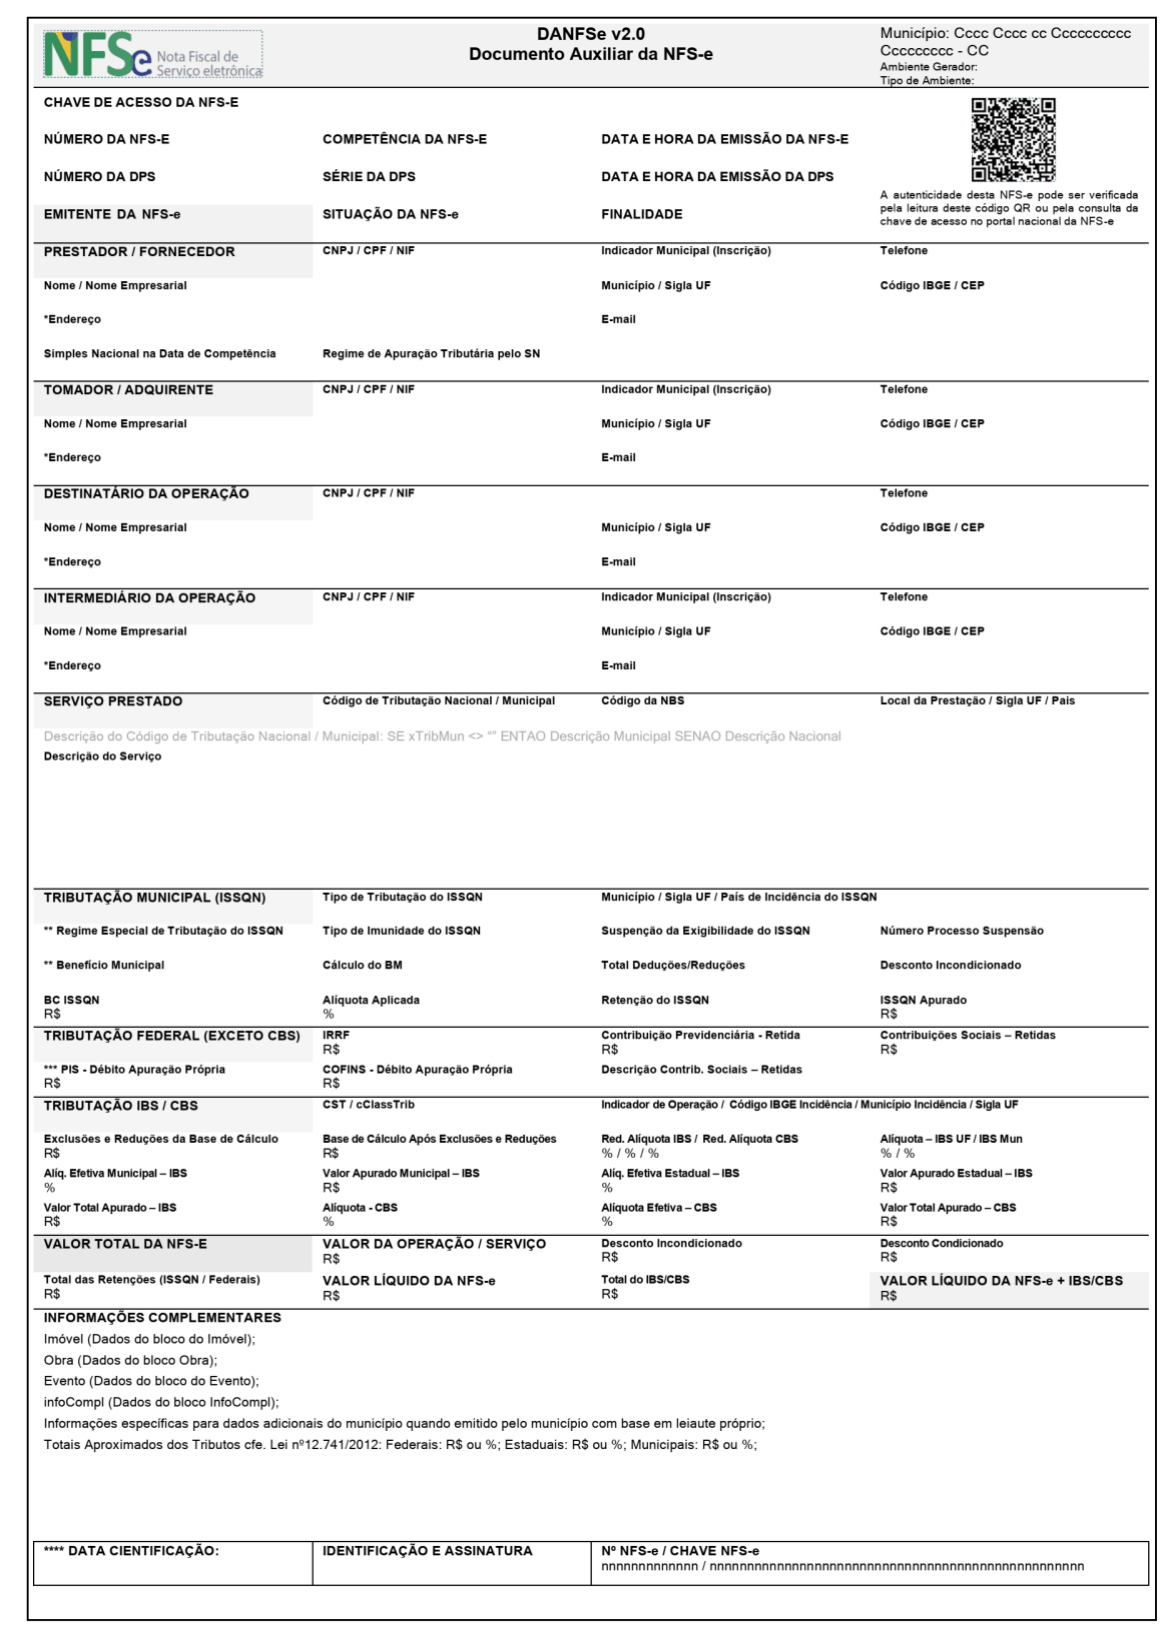
O modelo é padronizado e não pode ser alterado pelas empresas, devendo seguir exatamente o leiaute acima. A impressão precisa ser em uma única página, em formato retrato e em papel de tamanho mínimo A4 (210 × 297 mm).
A Nota Fiscal de Serviço eletrônica é o documento fiscal emitido para registrar a prestação de serviços, como consultoria, manutenção, serviços de saúde, educação e tecnologia.
O preenchimento dos campos de IBS/CBS na NFSe é obrigatório em 2 lotes:
- 1º de outubro de 2026 – para a maior parte dos serviços sujeitos ao ISS (Imposto sobre Serviços);
- 1º de dezembro de 2026 – NFSe para plataformas digitais, software, processamento de dados, data centers, transporte municipal, bens imateriais não sujeitos a ICMS (Imposto sobre Circulação de Mercadorias e Serviços), locação de imóveis, bens imóveis e condomínios.
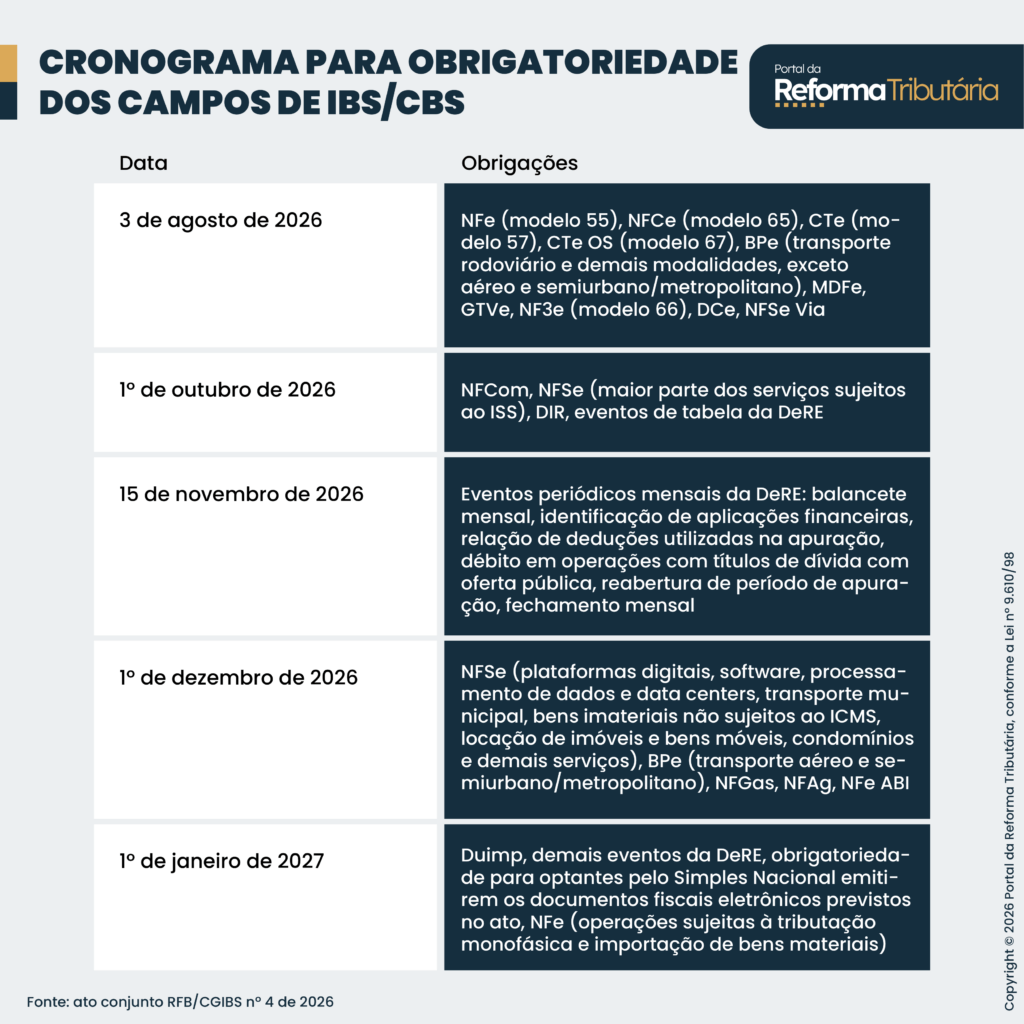
O Portal da Reforma Tributária explica abaixo como será a estrutura do documento.
CABEÇALHO
Traz a logomarca da NFS-e, a identificação “DANFSe v2.0 – Documento Auxiliar da NFS-e”, os dados do município e do ambiente de emissão.
Também há um QR Code para consulta da nota no Portal Nacional da NFS-e.
CORPO DA NOTA
Aparecerão os dados de identificação da NFS-e, como chave de acesso, número, competência, data e hora de emissão, número e série da DPS (Declaração de Prestação de Serviço), emitente, situação e finalidade.
Na sequência, o modelo reúne informações do prestador, tomador/adquirente, destinatário e eventual intermediário, além dos dados do serviço prestado.
TRIBUTAÇÃO MUNICIPAL
A seção reúne as informações referentes à tributação pelo ISSQN (Imposto Sobre Serviços de Qualquer Natureza). São apresentados campos para o tipo de tributação, município, estado, país de incidência, regime especial de tributação, tipo de imunidade, suspensão da exigibilidade e número do processo de suspensão.
Também aparecem informações sobre benefício municipal, cálculo do ISSQN, total de deduções ou reduções, desconto incondicionado, base de cálculo, alíquota aplicada, retenção do ISSQN e ISSQN apurado.
TRIBUTAÇÃO FEDERAL
A seção concentra os tributos federais, com campos para IRRF (Imposto de Renda Retido na Fonte), PIS (Programa de Integração Social) e Cofins (Contribuição para o Financiamento da Seguridade Social), incluindo os valores correspondentes e as situações de débito ou retenção.
Também são apresentados campos para PIS e Cofins – débito de apuração própria e para as contribuições previdenciárias e contribuições sociais retidas.
TRIBUTAÇÃO DE IBS/CBS
A seção apresenta as informações relativas ao IBS e à CBS. O modelo prevê campos para CST (Código de Situação Tributária) e o cClassTrib (Código de Classificação Tributária), indicador de operação e código do IBS, além das informações relacionadas à incidência no município e no Estado.
São detalhadas a base de cálculo, as exclusões e reduções, as alíquotas do IBS e da CBS, as alíquotas efetivas municipal e estadual do imposto, além dos valores apurados.
VALORES DA NFSE
A seção consolida os valores financeiros da operação. São apresentados:
- valor total da NFSe;
- valor da operação ou serviço;
- valor líquido da NFS-e;
- descontos incondicionados e condicionados e total de IBS/CBS.
Também há um campo específico para o valor líquido da NFS-e + IBS/CBS, além do total das retenções de ISSQN e tributos federais.
INFORMAÇÕES COMPLEMENTARES
A seção final reúne informações adicionais da operação, incluindo dados relacionados a imóvel, obra e evento.
Ainda há espaço para informações específicas do município e para a apresentação dos totais aproximados dos tributos, discriminados entre federais, estaduais e municipais.
AUTENTICAÇÃO E IDENTIFICAÇÃO
Na parte inferior do documento, há campos para data de cientificação, identificação e assinatura e número e chave da NFS-e. Esses elementos complementam a identificação e a validação do documento. Estes campos pertencem ao canhoto e são opcionais.
Notícias Técnicas
Decisões do STF aumentam a atenção sobre contratos, pagamentos e riscos trabalhistas
Empresas podem consultar pelo CNPJ se fornecedores recolherão os novos tributos pelo Simples Nacional ou pelo regime regular em 2027
Indisponibilidade do Portal Único será no domingo (25), entre 1h e 5h, e atingirá declarações e outros serviços do comércio exterior
Confira datas, verbas, descontos e documentos antes de concluir a revisão
Mudanças envolvem CST, cClassTrib e cálculo da base de tributação e exigem atenção dos contadores e contribuintes
A Receita Federal publicou no Diário Oficial da União de 22 de outubro de 2026 as Soluções de Consulta nº 3.057, 3.058 e 3.059, assinadas em 21 de outubro de 2026
A Resolução CGSN nº 195/2026 altera as regras do Simples Nacional previstas na Resolução nº 140/2018. Contadores e empresas devem verificar as mudanças para adequar procedimentos fiscais e evitar erros no cumprimento das obrigações
A tributação dos créditos presumidos de ICMS voltou ao centro das discussões no Superior Tribunal de Justiça (STJ), especialmente diante das mudanças introduzidas pela Lei nº 14.789/2023, conhecida como Lei das Subvenções
A Receita Federal esclareceu atraves da Cosit 202 que a suspensão de tributos federais pelo RETID não se transforma em alíquota zero quando insumos são perdidos, deteriorados ou destruídos durante testes técnicos obrigatórios
Notícias Empresariais
Pesquisa do Sebrae e FGV aponta que 51% dos microempreendedores individuais no país enxergam perspectivas positivas no reajuste do teto
Fechar bem 2026 e preparar o próximo ano são responsabilidades simultâneas. O resultado do primeiro trimestre depende de decisões que precisam acontecer agora
Especialistas alertam que a ambição nem sempre é o melhor indicador de potencial e defendem que líderes avaliem com mais atenção profissionais que demonstram cautela diante da promoção
Lei estabelece prazos e condições para suspender cobranças, proteger bens essenciais e garantir que a recuperação judicial não se torne um obstáculo permanente ao recebimento de dívidas
Mercado, que movimenta R$ 10 trilhões por ano, se prepara para regras do Banco Central. Fim do registro manual deve reduzir juros, mas exige adaptação tecnológica imediata
Golpistas enviam falsas guias do DAS por e-mail para desviar pagamentos. Empresários e contadores devem verificar a autenticidade do documento antes de pagar
Microempreendedores individuais (MEIs) que mantiveram suas contribuições previdenciárias em dia poderão ser beneficiados por uma proposta que prevê a devolução de valores pagos entre outubro de 2024 e outubro de 2026
Empresários podem usar os dados contábeis para planejar os próximos passos, identificar riscos e tomar decisões mais seguras. Mais do que acompanhar receitas e despesas, é importante usar essas informações para orientar o futuro do negócio
O caixa é frequentemente o lugar onde a crise se torna visível, não necessariamente onde ela nasce
O ambiente corporativo vive uma transformação cultural que convida as empresas a rever a forma como atraem, desenvolvem e retêm talentos
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade