Versão consolidada até a Nota Orientativa 12/2026 exige atenção às datas de implantação dos campos e regras do sistema
Área do Cliente
Notícia
05/03/2026 09:38:19
LC 227: entenda como fica a multa de 1% por erro na Declaração de Importação
A 2ª lei de regulamentação da reforma tributária diminuiu a amplitude de aplicação da tradicional multa do valor da operação por erros de classificação na DI
Autor: Gabriel BenevidesFonte: Portal da Reforma TributáriaLink: https://www.reformatributaria.com/iva/lc-227-entenda-como-fica-a-multa-de-1-por-erro-na-declaracao-de-importacao/
A 2ª lei de regulamentação da reforma tributária (LC 227 de 2026) diminuiu a amplitude de aplicação da tradicional multa de 1% do valor da operação por erros de classificação na DI (Declaração de Importação). Entenda abaixo:
- Como era antes – Punição para a prestação incompleta, imprecisa ou errada durante a declaração. Não se especificava quais informações seriam consideradas nesse rol. Portanto, qualquer aspecto “errado” era justificativa para multa.
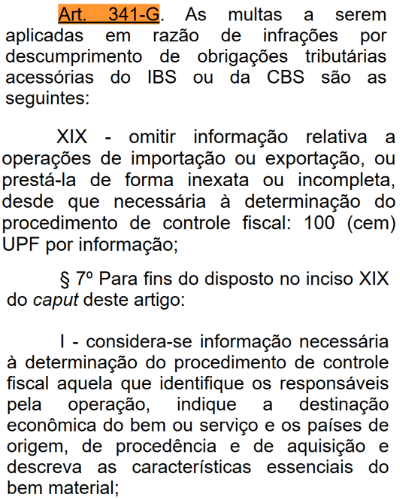
- Como fica com a reforma – A punição valerá para declaração incompleta, imprecisa ou errada de dados que 1) identifiquem os responsáveis pela operação; 2) indiquem a destinação econômica do bem ou serviço e os países de origem, de procedência e de aquisição; e 3) descrevam as características essenciais do produto.
Atualmente, a multa de 1% está suspensa porque não há regulamentação infralegal (abaixo da lei na hierarquia normativa) para o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços). Será cobrada depois desse procedimento.
A Declaração de Importação é um documento eletrônico apresentado à Receita Federal para registrar e formalizar a entrada de mercadorias importadas no Brasil. Permite o despacho aduaneiro e o recolhimento de tributos.
PERCEPÇÃO
Especialistas consultados pelo Portal avaliam que as novas regras são positivas, apesar de não mudarem os percentuais de cobrança. Dizem haver menor probabilidade de aplicação da penalidade aos contribuintes –que agora precisarão se debruçar sobre pontos específicos da DI em vez de se preocupar com todo o documento.
“Não muda muito em relação ao que era, mas traz uma especificação que torna mais precisa a sua aplicação”, declarou o sócio do Sacha Calmon – Misabel Derzi Consultores e Advogados, André Mendes Moreira. Ele também é professor da USP (Universidade de São Paulo).
Sócio das áreas de Comércio Internacional e Aduaneiro e de Tributário do Demarest, Victor Lopes explica que o rol mais amplo de aplicações criava muito contencioso. Agora, a tendência é que as disputas judiciais sobre o tema diminuam.
A Receita Federal tem investido em uma comunicação de que os critérios mais claros e a suspensão da multa até o regulamento infralegal são uma demonstração de um Fisco “amigável” e “orientativo”. Victor Lopes discorda dessa análise.
“O núcleo do dispositivo é o mesmo: prestar de forma inexata informação necessária para determinação do procedimento de controle aduaneiro adequado. Isso é o mesmo. Não acho que isso demonstra uma mudança de orientação da Receita de se tornar menos sancionadora e mais colaborativa”, disse o especialista do Demarest.
JULGAMENTOS
A revogação da multa no formato original tem levado à interrupção de processos tributários sobre o tema. Por exemplo, o Carf (Conselho Administrativo de Recursos Fiscais) cancelou em 14 de janeiro a análise de uma cobrança à Amazônia Energia Indústria e Comércio de Combustíveis.
É uma questão objetiva: não há mais embasamento legal para tratar oscasos. Escritórios de advocacia já se mobilizam para acabar com os julgamentos de empresas.
Um profissional envolvido em um processo parecido foi Júlio César Soares, sócio da Advocacia Dias de Souza. “Não faria diferença discutir se a natureza dela era tributária ou aduaneira, porque a multa não tinha mais embasamento legal”, declarou o tributarista ao falar de uma defesa que participou.
As interpretações de processos anteriores também devem ser usadas como argumento pelos contribuintes que busquem cancelar o julgamento. É comum em situações como esta.
“Estamos, aqui no escritório, levantando todos os processos em que temos essa penalidade de 1% por prestação de informação inexata. E estamos preparando petições para juntar em todos, trazendo esse argumento e pedindo o cancelamento da multa”, afirmou André Mendes Moreira (Sacha Calmon – Misabel Derzi).
LEGISLAÇÃO E REGULAMENTAÇÃO
A LC 227 mudou as regras ao revogar 2 dispositivos anteriores:
- Art. 84 da Medida Provisória nº 2.158-35, de 24 de agosto de 2001.
- Art. 69 da Lei nº 10.833, de 29 de dezembro de 2003.
A regulamentação da reforma também trouxe a previsão explícita de quais os critérios seriam considerados para aplicação da multa na forma inciso XIX e parágrafo 7º do art 341-G.
Segundo Victor Lopes (Demarest), uma das questões que levou à manutenção dos critérios amplos para a aplicação da multa foi a falta de determinações infralegais aos dispositivos anteriores à reforma.
“A Lei 10.833 deixava em aberto para a Receita Federal incluir outras informações nesse rol […] Ficava em aberto. E a Receita nunca regulamentou esse dispositivo de forma expressa”, explicou.
Júlio César (Dias de Souza) recomendou que os contribuintes fiquem atentos ao que virá no regulamento de IBS/CBS –preparado pelo Fisco e pelo Comitê Gestor do IBS. É provável que ambos os órgãos tragam mais detalhes sobre a futura cobrança da multa de 1%.
“Acredito que haverá uma evolução na fixação desses parâmetros. É muito normal que a lei preveja, obviamente, as situações de uma forma um pouco mais genérica”, disse.
Notícias Técnicas
Documentos orientam a fiscalização e esclarecem que o diagnóstico, por si só, não garante o enquadramento como pessoa com deficiência para o preenchimento das vagas reservadas por lei
Consulta ao lote residual estará disponível a partir das 9h desta sexta-feira (23); crédito de R$ 531,6 milhões será realizado em 30 de outubro, contemplando 184.442 restituições
Decreto nº 13.140/2026 mantém a dispensa de inscrição no CNPJ e de emissão de documentos fiscais eletrônicos para nanoempreendedores, com efeitos relacionados ao IBS a partir de 2029
Trabalho temporário pode durar até 180 dias, com prorrogação de até 90, enquanto o contrato de experiência tem limite total de 90 dias e finalidade distinta
Documento emitido não pode ser editado; profissional ou representante deve observar o prazo de cancelamento e revisar as informações do pagamento
Empresas precisam informar datas e setores abrangidos, observar as regras trabalhistas e pagar as férias até dois dias antes do início do período
Quando o inquilino é pessoa física, o proprietário deve informar os valores no Carnê-Leão Web, mesmo que a cobrança e o repasse sejam feitos por uma administradora
Veja como remuneração, contribuições e registros no CNIS afetam a análise previdenciária do sócio
A Solução de Consulta Cosit nº 204/2026 esclarece que o limite de remuneração de dirigentes estatutários de instituições de ensino imunes não inclui salários de contrato de trabalho separado, salvo incompatibilidade de jornadas
Notícias Empresariais
Existe uma pergunta que eu gostaria que mais empresas fizessem antes de decidir o que vão publicar: o que exatamente precisamos que essa comunicação provoque no negócio?
Quando o executivo assume a liderança cultural de forma deliberada, engajando com críticas e ouvindo opiniões divergentes, ele fortalece a retenção de talentos e impulsiona resultados sustentáveis
Padronizar processos e acompanhar indicadores ajuda redes a crescer com mais segurança
Mudanças ampliam controle sobre dados, fiscalização e consentimento
Bancos terão cinco dias úteis para apresentar dívidas ao governo
Pesquisa do Sebrae e FGV aponta que 51% dos microempreendedores individuais no país enxergam perspectivas positivas no reajuste do teto
Fechar bem 2026 e preparar o próximo ano são responsabilidades simultâneas. O resultado do primeiro trimestre depende de decisões que precisam acontecer agora
Especialistas alertam que a ambição nem sempre é o melhor indicador de potencial e defendem que líderes avaliem com mais atenção profissionais que demonstram cautela diante da promoção
Lei estabelece prazos e condições para suspender cobranças, proteger bens essenciais e garantir que a recuperação judicial não se torne um obstáculo permanente ao recebimento de dívidas
Mercado, que movimenta R$ 10 trilhões por ano, se prepara para regras do Banco Central. Fim do registro manual deve reduzir juros, mas exige adaptação tecnológica imediata
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade