Versão consolidada até a Nota Orientativa 12/2026 exige atenção às datas de implantação dos campos e regras do sistema
Área do Cliente
Notícia
22/01/2026 09:56:21
Lei muda prazo para recurso em processos fiscais
A Lei Complementar nº 227, de 2026, que regulamentou a reforma tributária, alterou o prazo para recursos em processos administrativos fiscais federais
Autor: Por Marcela VillarFonte: Rota da Jurisprudência – APET / Por ValorLink: https://apet.org.br/noticia/lei-muda-prazo-para-recurso-em-processos-fiscais/
A Lei Complementar nº 227, de 2026, que regulamentou a reforma tributária, alterou o prazo para recursos em processos administrativos fiscais federais. A mudança parece singela: altera de 30 dias corridos para 20 dias úteis o período para impugnação. Mas, segundo advogados, pode reduzir em até quatro dias o limite para apresentar defesa a depender da data de intimação. Já a Receita Federal diz que pode até aumentar, em alguns casos.
A alteração se limita a recursos voluntários e impugnações, não muda em relação aos embargos de declaração, recurso especial ou contra compensações fiscais negadas, por exemplo. A preocupação é que esses períodos agora estariam descasados, o que pode gerar insegurança jurídica e reduzir a ampla defesa em determinados casos, dizem advogados.
Além disso, a lei complementar ampliou o prazo para a Receita Federal instaurar fiscalização contra empresas – passou de 60 para 90 dias corridos. De acordo com especialistas, pode indicar que o Fisco deve entregar autos de infração mais robustos, ao mesmo tempo que quer tornar as ações fiscais mais rápidas.
LEIA MAIS: Nova legislação destrava nomeação dos municípios para o Comitê Gestor do IBS
Segundo levantamento da tributarista Thais De Laurentiis, sócia do Rivitti e Dias Advogados e ex-conselheira do Conselho Administrativo de Recursos Fiscais (Carf), existem hoje nove tipos de recursos em processos fiscais federais. Antes, eram quatro prazos distintos.
Eles variavam entre 5 dias corridos, como nos embargos de declaração – recurso que, em geral, não muda o resultado de julgamento, apenas esclarece alguma omissão na decisão – a 60 dias corridos, para fiscalizações. Agora, são seis tipos de prazos processuais diferentes.
Para recursos especiais que tratem da Contribuição sobre Bens e Serviços (CBS), que substitui o PIS e a Cofins, à Câmara Superior do Carf, por exemplo, considera-se 10 dias úteis. Já os recursos especiais de outras matérias à mesma Câmara Superior, considera-se 15 dias corridos.
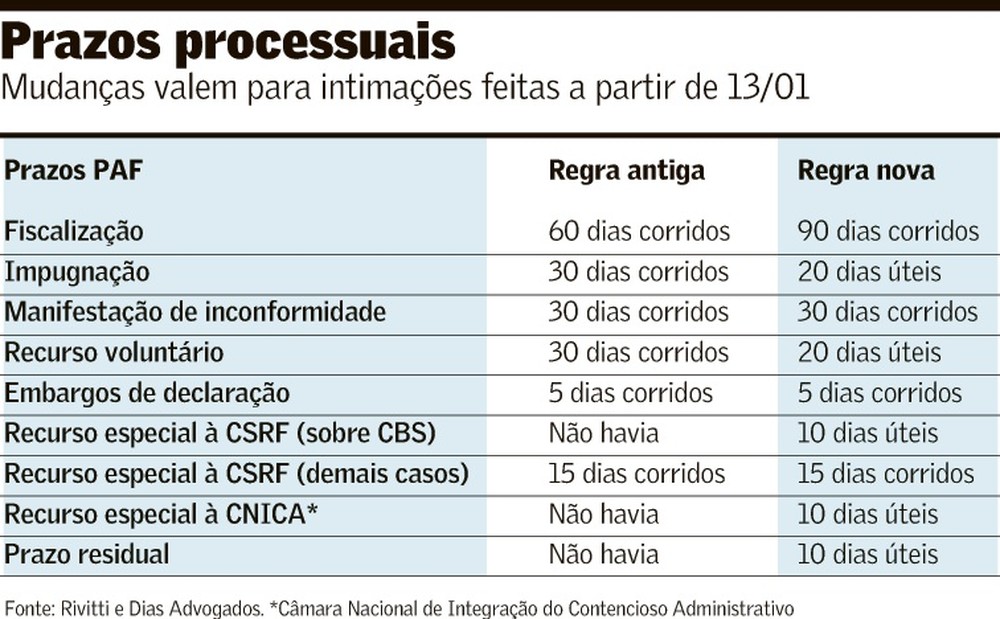
Em tese, as modificações só valem para novas intimações, não para os prazos processuais em curso, de acordo com especialistas ouvidos pelo Valor. Além disso, pela lei, eles ficaram suspensos de 20 de dezembro a 20 de janeiro. As alterações constam no artigo 173 da Lei Complementar.
Em nota ao Valor, a Receita diz que o prazo passa a ser em dias úteis para estar alinhado com o Código de Processo Civil (CPC). “Além disso, caminha para acelerar a temporalidade do processo”, acrescenta. Segundo o órgão, os processos que estiverem nas fases processuais a partir da vigência da nova norma já estarão sujeitos a esses prazos.
Segundo a advogada Thais De Laurentiis, o prazo de 30 dias corridos sempre esteve em vigor no Carf para recursos voluntários – desde 1972, com o Decreto nº 70.235. Agora, passa a ser de 20 dias úteis apenas para determinadas situações. “Criou um Frankenstein, porque mudou só uma parte do contencioso administrativo federal e não tudo”, afirma.
Para ela, a mudança pode reduzir o prazo de defesa se a intimação vir numa segunda-feira, por exemplo. “Parece pouco quatro dias de mudança de prazo, mas é muita coisa para quem está fazendo uma impugnação. Os auditores fiscais federais são supercapacitados e fazem trabalhos substanciosos. Ter 30 dias já é algo muito exíguo para responder e juntar as provas necessárias.”
Thais ressalta que a mudança descasa com o prazo para impugnar pedidos de compensação fiscal, que continua sendo de 30 dias corridos. Isso significa que os mesmos julgadores das Delegacias de Julgamento (DRJs), primeira instância administrativa, e do Carf vão lidar com prazos diferentes a depender do tipo de matéria.
“Pode dar confusão”, diz a tributarista Gisele Barra Bossa, também ex-conselheira do Carf e sócia do Demarest. “Uma diferença de um ou dois dias a mais ou a menos é o suficiente para perder o prazo.”
A tendência é que os novos prazos processuais só sejam aplicados para as novas intimações, na linha do que decidiu o Superior Tribunal de Justiça (STJ) ao analisar mudanças de prazos trazidas pela alteração do CPC em 2015. “A lei processual nova se aplica imediatamente. Só que tem precedentes [do STJ] dizendo que para os prazos que já estavam em curso, ou seja, já iniciados, a lei nova não se aplica”, afirma Thais.
Na visão de Gisele Barra Bossa, a ideia de uniformizar os prazos a partir da lei complementar é positivo, apesar de gerar dúvidas. “Ter uma lei complementar regulamentando o processo tributário e fazendo alguns ajustes no Decreto 70.235, por um lado, acaba sendo positivo porque passa a ter uma diretriz de caráter nacional”, afirma ela, indicando que é esperado que outros entes sigam as diretrizes da nova lei.
A legislação, ao ampliar o prazo de fiscalização, acrescenta, mostra que houve um privilégio para essa área. “A Receita vem trabalhando para que as autuações tenham mais qualidade e sejam mais difíceis de serem derrubadas. As mudanças indicam que teremos fiscalização mais densa e processo mais célere.”
Ainda em nota, a Receita diz que há diferença na contagem de prazos porque algumas hipóteses não se enquadram no prazo útil processual ou não há previsão legal. Um exemplo é a intimação para apresentar documentação complementar durante uma fiscalização, na fase preparatória da ação fiscal. À hipótese, aplica-se o artigo 5º, inciso I, da LC 227/2026, da contagem em dias corridos. “O prazo é definido no próprio termo de intimação, mas sua contagem será em dias corridos, pois não se enquadra nas hipóteses de prazo útil processual”, afirma.
Notícias Técnicas
Documentos orientam a fiscalização e esclarecem que o diagnóstico, por si só, não garante o enquadramento como pessoa com deficiência para o preenchimento das vagas reservadas por lei
Consulta ao lote residual estará disponível a partir das 9h desta sexta-feira (23); crédito de R$ 531,6 milhões será realizado em 30 de outubro, contemplando 184.442 restituições
Decreto nº 13.140/2026 mantém a dispensa de inscrição no CNPJ e de emissão de documentos fiscais eletrônicos para nanoempreendedores, com efeitos relacionados ao IBS a partir de 2029
Trabalho temporário pode durar até 180 dias, com prorrogação de até 90, enquanto o contrato de experiência tem limite total de 90 dias e finalidade distinta
Documento emitido não pode ser editado; profissional ou representante deve observar o prazo de cancelamento e revisar as informações do pagamento
Empresas precisam informar datas e setores abrangidos, observar as regras trabalhistas e pagar as férias até dois dias antes do início do período
Quando o inquilino é pessoa física, o proprietário deve informar os valores no Carnê-Leão Web, mesmo que a cobrança e o repasse sejam feitos por uma administradora
Veja como remuneração, contribuições e registros no CNIS afetam a análise previdenciária do sócio
A Solução de Consulta Cosit nº 204/2026 esclarece que o limite de remuneração de dirigentes estatutários de instituições de ensino imunes não inclui salários de contrato de trabalho separado, salvo incompatibilidade de jornadas
Notícias Empresariais
Existe uma pergunta que eu gostaria que mais empresas fizessem antes de decidir o que vão publicar: o que exatamente precisamos que essa comunicação provoque no negócio?
Quando o executivo assume a liderança cultural de forma deliberada, engajando com críticas e ouvindo opiniões divergentes, ele fortalece a retenção de talentos e impulsiona resultados sustentáveis
Padronizar processos e acompanhar indicadores ajuda redes a crescer com mais segurança
Mudanças ampliam controle sobre dados, fiscalização e consentimento
Bancos terão cinco dias úteis para apresentar dívidas ao governo
Pesquisa do Sebrae e FGV aponta que 51% dos microempreendedores individuais no país enxergam perspectivas positivas no reajuste do teto
Fechar bem 2026 e preparar o próximo ano são responsabilidades simultâneas. O resultado do primeiro trimestre depende de decisões que precisam acontecer agora
Especialistas alertam que a ambição nem sempre é o melhor indicador de potencial e defendem que líderes avaliem com mais atenção profissionais que demonstram cautela diante da promoção
Lei estabelece prazos e condições para suspender cobranças, proteger bens essenciais e garantir que a recuperação judicial não se torne um obstáculo permanente ao recebimento de dívidas
Mercado, que movimenta R$ 10 trilhões por ano, se prepara para regras do Banco Central. Fim do registro manual deve reduzir juros, mas exige adaptação tecnológica imediata
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade