Aqui vai a logomarca e/ou nome da Sua Empresa Simples Nacional - Confira serviços que poderão usufruir de alíquotas mais atrativas | Sua Empresa Aqui vai a logomarca e/ou nome da
Notícias
Simples Nacional - Confira serviços que poderão usufruir de alíquotas mais atrativas
Atividades intelectuais e especializadas poderão ser tributadas com base nas alíquotas do Anexo III
O texto do Projeto de Lei 125/2015 que altera as regras do Simples Nacional, de que trata a Lei Complementar nº 123/2006aprovado pelo Senado (28/06) permite que receitas de serviços sejam tributadas pelas alíquotas mais atrativas, Anexo III.
As atividades intelectuais e especializadas somente poderão utilizar as alíquotas do Anexo III para calcular o Simples, se o valor da folha de salários representar pelo menos 28% (Fator r) do valor da receita bruta. Esta regra incentiva a abertura de novos empregos formais e a sua manutenção.
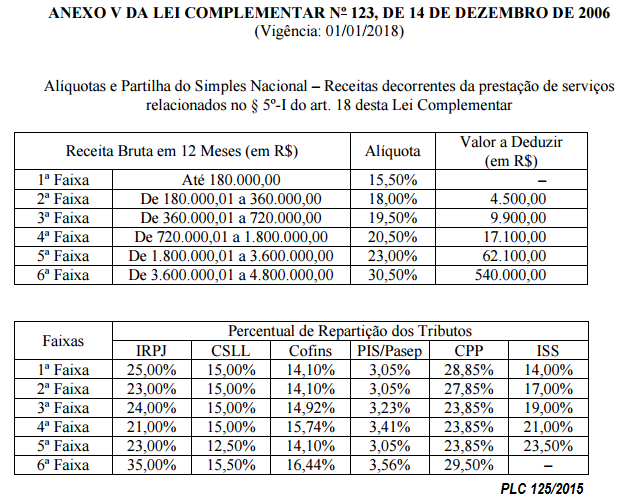
O quadro a seguir demonstra tributação de receitas de serviços pelo Simples Nacional sob a ótica do PLC 125/2015.

Complexidade ameaça escolha de regime de tributação
Se a Câmara dos Deputados aprovar o texto do Projeto de Lei 125/2015, a partir de 2018 para calcular o Simples várias atividades dependerão do Fator “r”, conforme demonstrado. Assim, para estudar se o regime é a melhor opção em termos de carga tributária, será necessário redobrar a atenção em relação aos cálculos, o Fatos ‘r” (folha de salários x receita bruta) vai determinar o Anexo.
Desta forma a modalidade de receita auferida pela empresa (critério hoje em vigor) será insuficiente para definir a Tabela de cálculo do Simples. Conforme demonstrado, várias atividades passarão a depender de quanto representa o valor da folha de salários em relação à receita bruta para definição do Anexo.
Confira as novas tabelas de serviços (PLC 125/2015):

O Aneo III contempla recolhimento da Contribuição Previdenciária Patronal.

O Anexo IV não contempla a Contribuição Previdenciária Patronal. Esta deve ser recolhida fora do Simples.
Links Úteis
Indicadores Financeiros
Indicadores diários
| Compra | Venda | |
|---|---|---|
| Dólar Americano/Real Brasileiro | 4.9825 | 4.9829 |
| Euro/Real Brasileiro | 5.5998 | 5.6018 |
| Atualizado em: 06/10/2026 19:30 | ||
Indicadores de inflação
| 07/2026 | 08/2026 | 09/2026 | |
|---|---|---|---|
| IGP-DI | -0,86% | 0,06% | |
| IGP-M | -1,16% | -0,22% | 1,57% |
| INCC-DI | 0,61% | 0,66% | |
| INPC (IBGE) | -0,01% | -0,32% | |
| IPC (FIPE) | -0,03% | 0,01% | 0,51% |
| IPC (FGV) | -0,08% | -0,37% | |
| IPCA (IBGE) | 0,07% | -0,32% | |
| IPCA-E (IBGE) | 0,06% | -0,40% | 0,70% |
| IVAR (FGV) | 0,66% | 0,29% |
